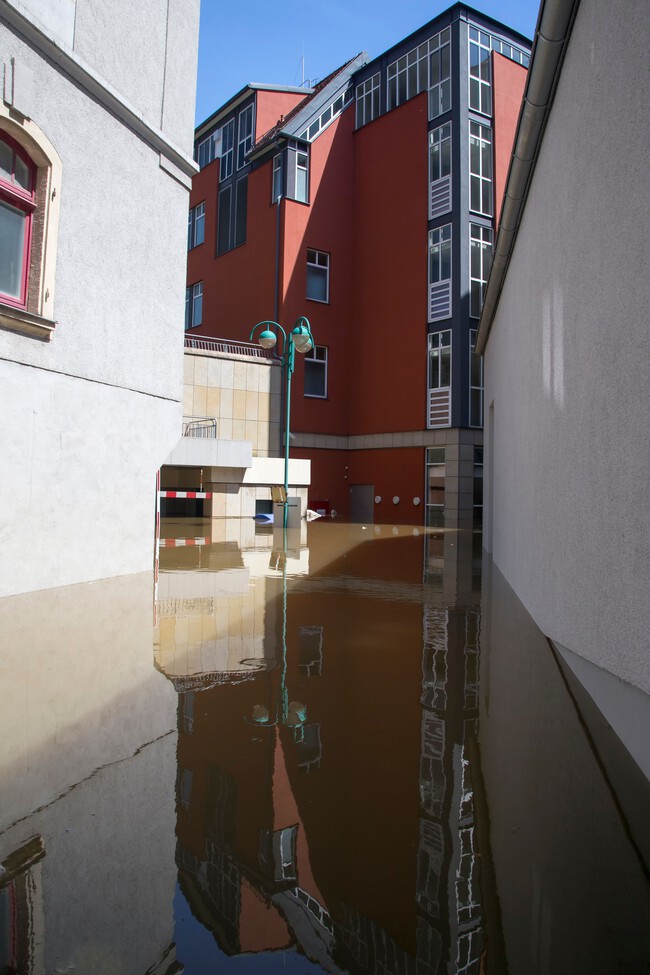
Que se encargue de los desperfectos tu seguro o el Consorcio dependerá de si el daño es ordinario o extraordinario
Estamos en plena temporada otoñal y lamentablemente las borrascas fuertes y fenómenos como la DANA están a la orden del día, haciendo que muchos hogares sufran daños de diferente grado de importancia en casas, garajes, vehículos y zonas comunes.
Para estos casos tener un seguro es fundamental, aunque no te resarza de todos los daños, y una vez que estás en pleno desastre puede que dudes sobre qué hay que hacer para reclamar a tu seguro o al Consorcio, algo que comentábamos a fondo en este artículo.
Sin embargo, antes de ir corriendo a llamar a la aseguradora, los expertos recomiendan hacer varias cosas que pueden ser muy importantes y suponer la diferencia entre que acepten o no la reclamación.
Antes de llamar al seguro
Puede que tras haber sufrido cualquier tipo de daño causado por un fenómeno meteorológico como la DANA tengamos la intención de reclamar cuanto antes, y de hecho así hay que hacer, pero en primer lugar es necesario realizar una serie de pasos.
Por ejemplo, según recomiendan los expertos en aseguradoras y asociaciones de consumidores, para que nuestra reclamación sea lo más efectiva posible en los tiempos que corren es esencial documentar con imágenes y vídeos todo lo sucedido.
Hacer fotos y vídeos de las lluvias, del agua corriendo por las calles de los árboles que se están cayendo, de cómo el agua desborda un cauce, entra en las casas o inunda los coches, etc. Y antes de ponernos a recoger los desperfectos dentro de casa, también hay que dejarlo todo documentado en cuanto podamos.
Fotografiar hasta dónde llegó el agua dentro de casa, los muebles mojados, los electrodomésticos tapados por el agua, el coche, etc. De este modo podremos justificar mejor ante el seguro los daños cuando venga el perito que si sacamos todo a la calle y nos ponemos a limpiar.
No hay que tirar los bienes deteriorados. Aunque los muebles y aparatos ya no sirvan, hay que mantenerlos en nuestro poder para poder justificar su deterioro ante el perito cuando venga a casa, aunque hayan pasado ya unos días.
También es conveniente hacer un inventario de todo lo que se ha dañado y de lo que queremos que nos indemnicen. Y para ello nos interesará tener facturas de compra de los objetos, presupuestos de reparación, facturas de hotel si nos hemos tenido que ir de casa, presupuestos del taller mecánico, de los pintores, albañiles, etc.
Además, antes de coger el teléfono y llamar es necesario recopilar los siguientes datos personales, porque nos los van a pedir:
- Datos de la póliza de seguro: entidad aseguradora y número de la póliza.
- Datos de quien presenta la solicitud de indemnización por teléfono y del asegurado, si fueran personas distintas: nombre y apellidos o razón social, NIF o CIF, dirección y teléfonos de contacto.
- Datos bancarios para el pago de la indemnización: el Código Internacional de la cuenta bancaria código IBAN (24 dígitos) compuesto por dos caracteres alfabéticos que indican el país y dos dígitos de control, número de la entidad bancaria, número de la sucursal y número de la cuenta corriente.
- En el caso de daños a vehículos a motor: marca, modelo y matrícula del vehículo dañado. Si se encontrase en un taller para ser reparado, es preciso facilitar el nombre, dirección y teléfono del mismo para agilizar la peritación de los daños.
Vía | RTVE
Imagen portada | Valentin Ivantsov
En Xataka Smart Home | Llega la DANA: cómo saber la previsión de tormentas en tu zona y cómo prepararte en casa para afrontarlas sin peligro
Ver todos los comentarios en https://www.xatakahome.com
VER 0 Comentario